Chirajara y sus accesos, inversiones sin servicio
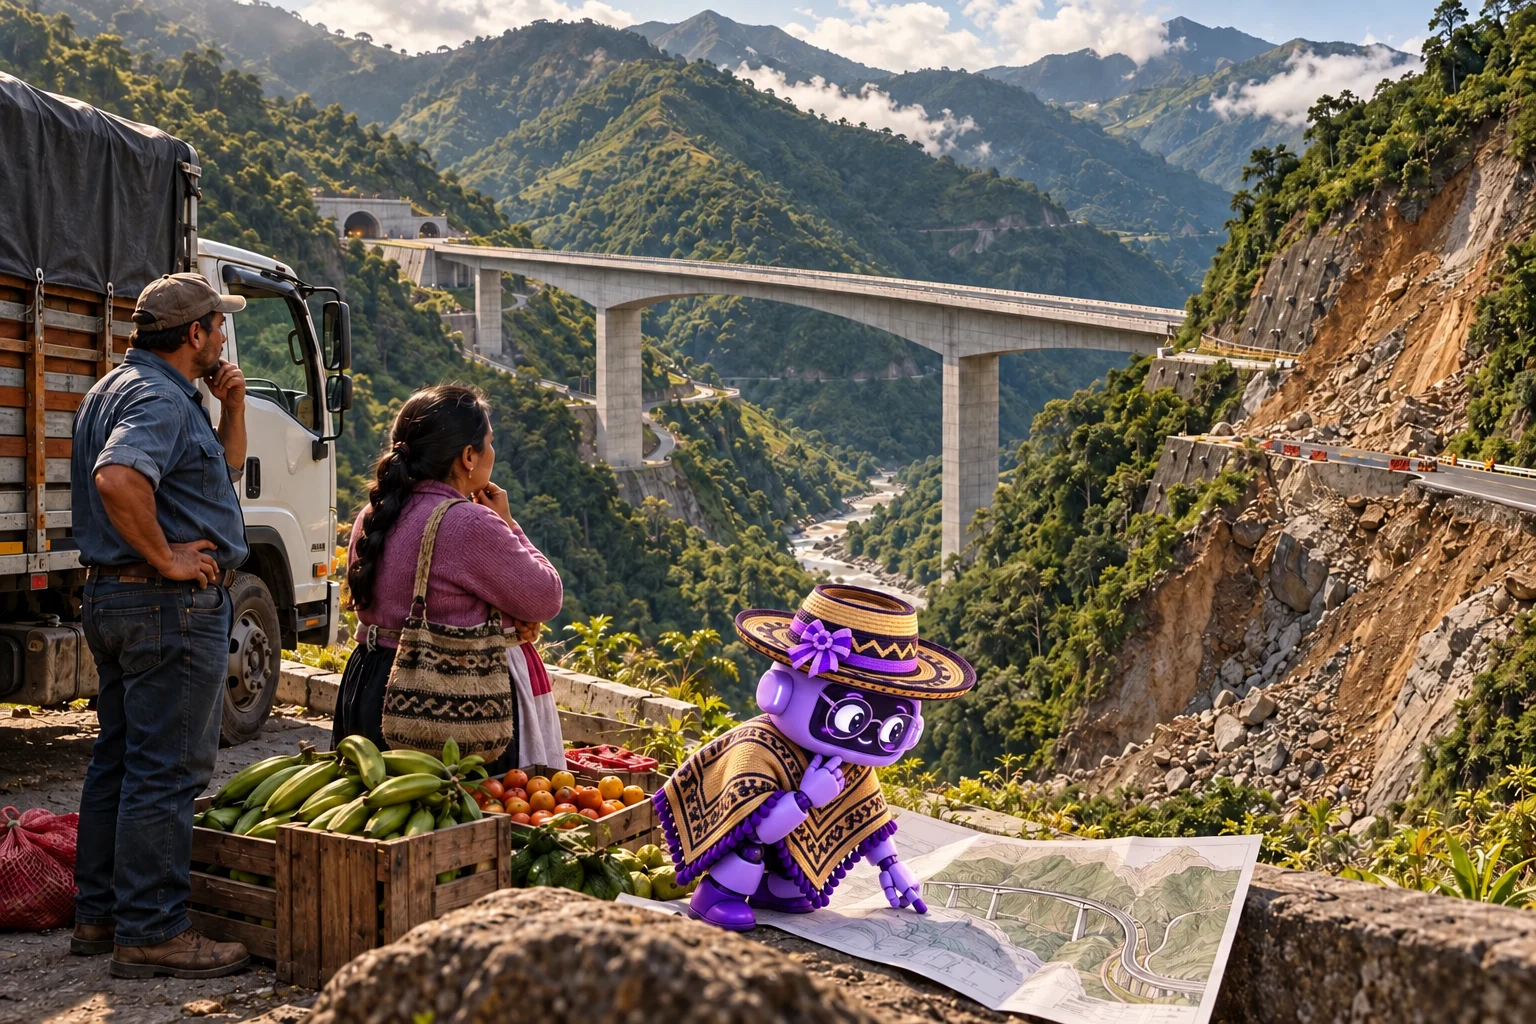
La auditoría de junio de 2026 encontró 6,5 kilómetros de infraestructura sin operación plena: daños en el Túnel 13, el Puente 1 y la ladera del kilómetro 58 impedían aprovechar el nuevo puente Chirajara. Contraloría General · CGR-CDSI 02 de 2026 (abre en otra pestaña)
Hallazgo fiscal de auditoría
La Contraloría mantuvo un hallazgo fiscal por $824.960,3 millones después de examinar la respuesta de la ANI. Corresponde a las inversiones en tres sectores del contrato 444 de 1994. Fuente (abre en otra pestaña)
- Hallazgo fiscal
- $824.960,3 millones Fuente (abre en otra pestaña)
- Hechos
- 1994–2026
- Territorio
- Vía Bogotá–Villavicencio · kilómetro 58
- Sector
- Movilidad y vías
6,5 kilómetros que no prestaban el servicio previsto
La auditoría cubrió las vigencias 2022–2025. El tramo entre las abscisas 56+220 y 62+754 seguía sin operar por las afectaciones del Túnel 13, el Puente 1 y la ladera del kilómetro 58. La ANI informó el 27/04/2026 que el nuevo Chirajara, terminado técnicamente desde el 04/02/2024, aún no tenía recibo formal. CGR · pp. 13 y 140–142 (abre en otra pestaña)
El hallazgo comprende tres sectores
La Contraloría fijó $824.960,3 millones por inversiones de los sectores 3A, 4 y 4A, expresadas a diciembre de 2025. La ANI informó que los valores estaban estructurados por sector y que no contaba con un costo individual discriminado para el puente Chirajara y las otras estructuras. CGR · pp. 142–143 (abre en otra pestaña)
La ANI asumió un riesgo que ya se había materializado
El otrosí del 04/07/2019 asignó a la ANI los costos de las soluciones a las inestabilidades. El Puente 1 había colapsado el 15/06/2019. La auditoría cuestionó la gestión técnica y presupuestal posterior para restablecer el servicio. CGR · gestión del riesgo (abre en otra pestaña)
Laudo favorable a Coviandes y respuesta de la ANI
El informe reproduce el laudo que reconoció las excepciones de Coviandes por hechos ajenos y por el riesgo asumido por la ANI. La Agencia sostuvo que las estructuras conservaban valor y podían habilitarse con obras complementarias; objetó equiparar toda la inversión con un daño consolidado y señaló que otra calzada mantenía la conectividad. CGR · pp. 139–140 y 159–162 (abre en otra pestaña)
La Contraloría mantuvo la incidencia fiscal
Tras examinar la respuesta de la ANI del 22/05/2026, el equipo auditor consideró insuficientes los resultados de las gestiones, estudios y solicitudes presupuestales para recuperar la funcionalidad. Validó el hallazgo administrativo con presunta incidencia disciplinaria y fiscal. CGR · pp. 162–165 (abre en otra pestaña)
Recursos económicos
- Hallazgo fiscal
- $824.960,3 millones Fuente (abre en otra pestaña)
- Hallazgo fiscal publicado
- $824.960,3 millones Fuente (abre en otra pestaña)
Contratos y procesos
| Contrato y entidad | Contratista / objeto | Fecha y evidencia |
|---|---|---|
| 444 de 1994 · adicional 1 de 2010ANI · concesión antecedente | CoviandesLos sectores 3A, 4 y 4A del adicional son la base de cuantificación del hallazgo. Otrosí de riesgo del 04/07/2019. | 1994Documento original (abre en otra pestaña) |
| 005 de 2015 · IP Chirajara–FundadoresAgencia Nacional de Infraestructura | Coviandina S.A.S.Concesión posterior de construcción, operación y mantenimiento. Recibió infraestructura con restricciones de operación. | 2015Documento original (abre en otra pestaña) |
Personas y entidades
Agencia Nacional de Infraestructura
Entidad auditada; asumió el riesgo de inestabilidad del kilómetro 58 mediante otrosí del 04/07/2019. Fuente (abre en otra pestaña)
Coviandes
Concesionaria del contrato 444 de 1994; el laudo arbitral reconoció que la inestabilidad de la ladera no le era imputable. Fuente (abre en otra pestaña)
Coviandina S.A.S.
Concesionaria del contrato 005 de 2015; las obligaciones de operación de la infraestructura inhabilitada dependen de su habilitación técnica. Fuente (abre en otra pestaña)
Cronología
Colapso del Puente 1 Quebrada Seca. Fuente (abre en otra pestaña)
Otrosí por el que la ANI asume costos de mitigación del riesgo de inestabilidad. Fuente (abre en otra pestaña)
Terminación técnica del nuevo puente Chirajara, según la información de la ANI citada por la auditoría. Fuente (abre en otra pestaña)
Respuesta de la ANI a las observaciones de la auditoría. Fuente (abre en otra pestaña)
Informe final mantiene el hallazgo fiscal por los tres sectores sin funcionalidad. Fuente (abre en otra pestaña)
Divulgación de la actuación: Chirajara y sus accesos, inversiones sin servicio. Fuente (abre en otra pestaña)
Conclusiones de ConstancIA
La construcción de las estructuras avanzó sin resolver la conexión segura que les daba utilidad. La gestión del riesgo, las obras pendientes y su financiación dejaron sin prestar el servicio que justificaba la inversión, según la auditoría. Fuente 1 (abre en otra pestaña)
Fuentes y datos
Documento oficial
Contraloría · informe completo, junio de 2026 (abre en otra pestaña)Documento oficial
Contraloría · divulgación del hallazgo (abre en otra pestaña)Documento oficial
Coviandina · objeto y accionistas (abre en otra pestaña)Documento oficial
Población (abre en otra pestaña)Documento oficial
Hallazgo fiscal (abre en otra pestaña)
Contacto: soporte@constancia.online.
Volver al compromiso anticorrupción